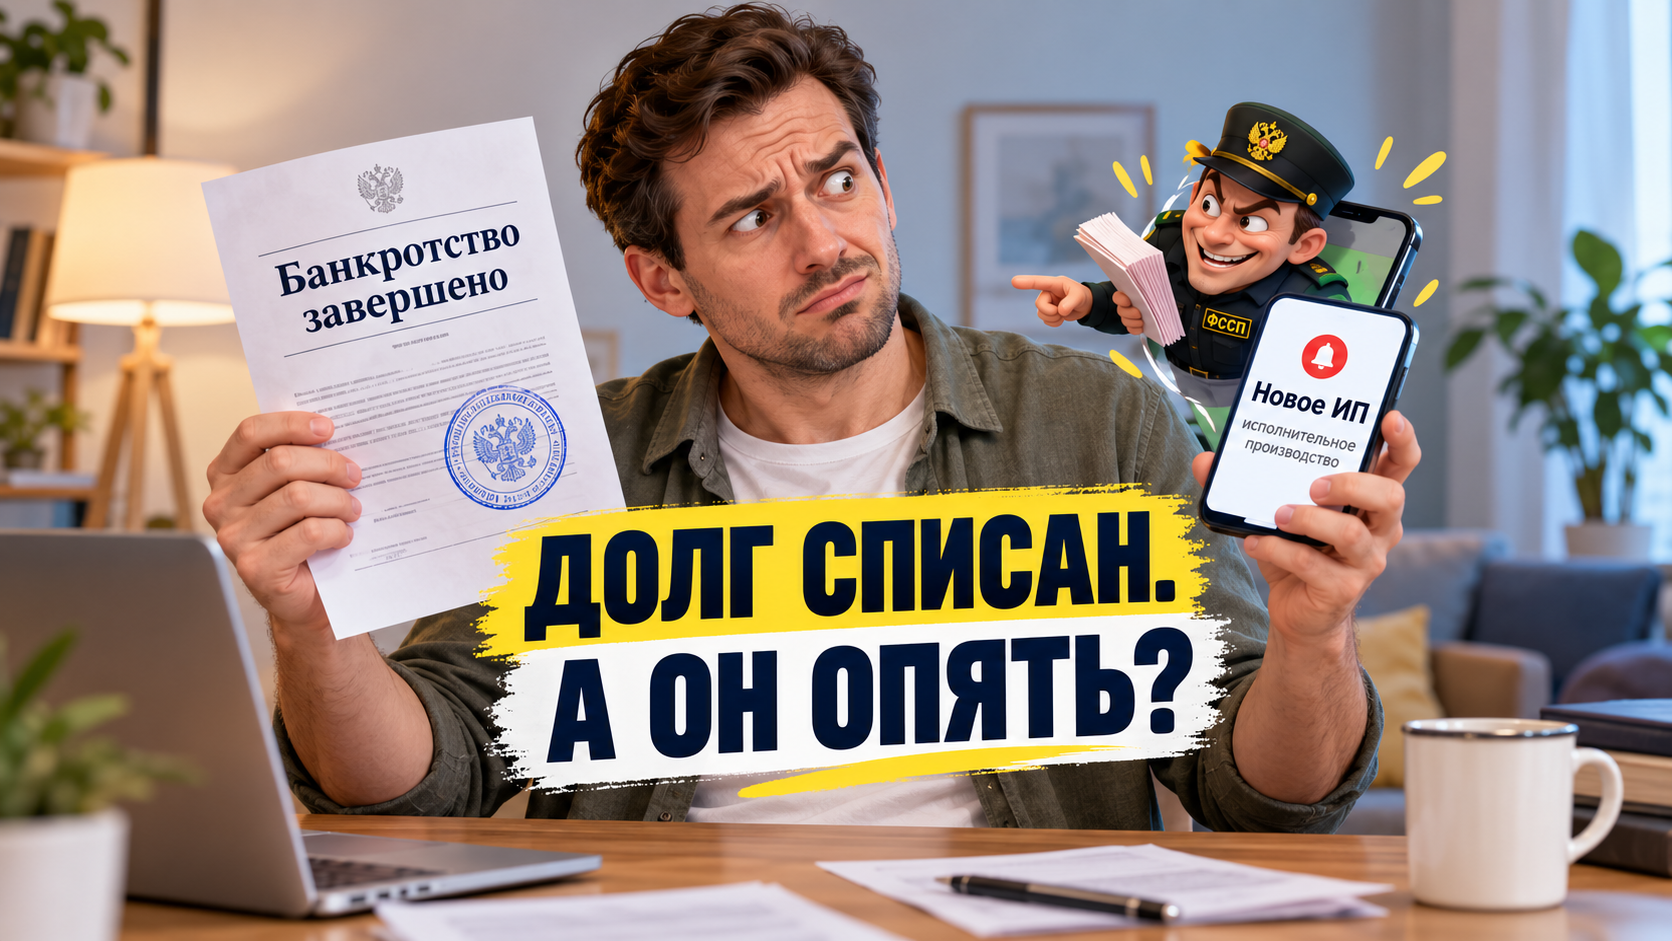
Процедура банкротства закончилась. Арбитражный суд вынес определение, человек рассчитывает, что история с долгами завершена. Но через несколько недель или месяцев приходит уведомление с Госуслуг: возбуждено исполнительное производство. Или банк блокирует деньги на счёте. Иногда приставы снова накладывают арест.
Первый вопрос вполне понятен: как приставы могут взыскивать долг, если его уже списали при банкротстве?
Такая ситуация не всегда означает ошибку пристава. Сначала нужно выяснить, какой именно долг взыскивают, когда он возник и освободил ли суд гражданина именно от этого обязательства.
По общему правилу после завершения расчётов с кредиторами гражданин, признанный банкротом, освобождается от дальнейшего исполнения требований кредиторов. Причём закон распространяет это правило и на требования кредиторов, которые вообще не заявлялись в процедуре банкротства. Но из правила существуют исключения.
Сначала выясните: кто именно начал взыскание
Не стоит сразу писать жалобу приставу. Сначала нужно понять, что фактически произошло.
Откройте сведения об исполнительном производстве и посмотрите:
номер исполнительного производства; дату его возбуждения; взыскателя; сумму; исполнительный документ; орган или суд, который его выдал; дату возникновения требования.
Это важно потому, что после банкротства может появиться совершенно другой долг, который к завершённой процедуре отношения не имеет.
Есть и другая ситуация: в базе ФССП активного производства нет, а банк всё равно списывает деньги. Исполнительный документ может быть предъявлен взыскателем непосредственно в банк, без обращения к приставам. Такая возможность прямо предусмотрена статьёй 8 Закона об исполнительном производстве.
Поэтому первое действие — не спорить со всеми сразу, а определить источник взыскания.
Все ли долги списываются после банкротства
Нет.
Статья 213.28 Закона о банкротстве устанавливает общее правило: после завершения процедуры гражданин освобождается от дальнейшего исполнения требований кредиторов. Но эта же статья содержит перечень обязательств, которые могут сохраниться и после банкротства.
Например, могут продолжать действовать требования:
по алиментам; о возмещении вреда жизни или здоровью; о возмещении морального вреда; по некоторым текущим платежам; по требованиям, неразрывно связанным с личностью кредитора; по субсидиарной ответственности; по некоторым требованиям о возмещении имущественного вреда; по последствиям определённых сделок, признанных недействительными в деле о банкротстве.
Кроме того, суд может вообще не освободить гражданина от обязательств, если установит предусмотренные законом обстоятельства недобросовестного поведения. Поэтому ключевой документ после банкротства — не рекламное обещание компании о том, что «все долги списаны», а определение арбитражного суда о завершении реализации имущества и освобождении гражданина от обязательств.
Верховный Суд также разъясняет, что после завершения реализации имущества исполнительные документы могут выдаваться по требованиям, которые по закону сохраняют силу после банкротства. Поэтому сам факт завершённой процедуры ещё не позволяет сделать вывод о незаконности любого последующего взыскания.
Что должно происходить с исполнительными производствами при банкротстве
Здесь часто возникает путаница.
Когда арбитражный суд признаёт гражданина банкротом и вводит процедуру реализации имущества, пристав при получении соответствующего судебного акта должен окончить исполнительные производства по большинству имущественных требований.
Одновременно пристав снимает наложенные им аресты и другие ограничения по таким производствам. Закон при этом предусматривает исключения — например, для алиментов и некоторых текущих требований. Эти правила содержатся в статье 69.1 Федерального закона № 229-ФЗ «Об исполнительном производстве».
Поэтому ситуация, когда обычный кредитный долг вошёл в банкротство, гражданин от него освобождён, а затем по тому же обязательству снова начинается взыскание, требует отдельной проверки.
Почему после банкротства снова появляется исполнительное производство
Причин может быть несколько.
1. Суд не освободил человека от этого долга
Нужно прочитать резолютивную часть определения о завершении банкротства. Иногда гражданин действительно признан банкротом, процедура завершена, но правило об освобождении от обязательств к нему полностью или частично не применено.
В такой ситуации само слово «банкрот» ничего не решает.
2. Этот долг относится к исключениям
Например, банкротство само по себе не прекращает алиментные обязательства.
То же касается ряда других требований, прямо перечисленных в статье 213.28 Закона о банкротстве. Верховный Суд отдельно указывал, что общее указание суда об освобождении гражданина от обязательств не означает автоматического прекращения требований, которые закон прямо сохраняет после банкротства.
3. Возник новый долг
Банкротство не даёт пожизненного иммунитета от взыскания.
Если обязательство возникло уже после событий, охваченных процедурой банкротства, необходимо разбираться с ним отдельно. Нельзя ссылаться только на старое определение суда и считать любой новый долг списанным.
4. Старый исполнительный документ предъявили повторно
Возможна и более неприятная ситуация: взыскатель снова предъявляет документ по обязательству, от которого гражданин уже освобождён.
Тогда нужно сопоставлять исполнительный документ с материалами банкротного дела и устанавливать, действительно ли это тот самый списанный долг.
5. Взыскание идёт напрямую через банк
Человек ищет производство на сайте ФССП и ничего не находит, но деньги продолжают списываться.
Причиной может быть исполнительный документ, предъявленный взыскателем непосредственно в кредитную организацию. Поэтому в банке нужно запросить сведения об основании взыскания: кто предъявил документ, его номер, дату и сумму.
Что делать, если взыскивают именно списанный долг
Если после проверки выяснилось, что исполнительное производство относится к обязательству, от которого суд освободил гражданина, действовать лучше последовательно.
Шаг 1. Получить определение арбитражного суда
Нужен полный судебный акт о завершении процедуры банкротства.
Особенно важна его резолютивная часть: что именно решил суд и применено ли освобождение от обязательств.
Шаг 2. Получить документы по новому взысканию
Нужно установить:
номер производства; взыскателя; исполнительный документ; сумму; дату возбуждения производства; основание взыскания.
Если деньги списывает банк без производства ФССП — такую же информацию нужно получить у банка.
Шаг 3. Сопоставить долг с банкротством
Недостаточно того, что название банка или МФО совпадает.
Нужно проверить конкретное обязательство: договор, период задолженности, судебный акт и основание исполнительного документа.
Например, старый кредит и новое обязательство перед той же организацией юридически могут быть совершенно разными долгами.
Шаг 4. Обратиться к приставу
Если речь действительно идёт об обязательстве, от которого гражданин освобождён, приставу необходимо представить судебный акт по делу о банкротстве и потребовать разобраться с основанием дальнейшего исполнения.
В обращении обычно нужно ставить конкретные вопросы:
окончить исполнительное производство при наличии законных оснований; отменить меры принудительного исполнения; снять наложенные в рамках этого производства аресты и ограничения; направить соответствующие постановления банкам и другим организациям; сообщить, куда были перечислены уже удержанные деньги.
Просто написать «я банкрот, удалите долг» — плохой вариант. Пристав должен видеть конкретный судебный акт и понимать, с каким исполнительным производством его нужно сопоставить.
А если пристав ничего не делает
Постановления пристава, его действия или бездействие можно обжаловать.
Для жалобы в порядке подчинённости статья 122 Закона № 229-ФЗ устанавливает срок 10 дней. Если человек не был извещён о соответствующем действии или постановлении, срок считается со дня, когда он узнал или должен был узнать о нём.
Поэтому обнаружить повторное взыскание и ждать несколько месяцев в надежде, что «система сама обновится», — не лучшая стратегия.
Помимо административного обжалования действий пристава законом предусмотрена судебная защита.
Верховный Суд указывает, что бездействие пристава может быть признано незаконным, когда у него была возможность совершить необходимые действия, но он этого не сделал и тем самым нарушил права участника исполнительного производства.
Что делать, если деньги уже списали
Здесь особенно важно выяснить, куда ушли деньги.
Одно дело, если они ещё находятся в системе ФССП. Другое — если средства уже перечислены взыскателю.
Необходимо запросить сведения о движении взысканных денег и одновременно оспаривать основание их удержания.
Автоматически обещать, что любую списанную сумму после банкротства можно вернуть, нельзя. Возможность и способ возврата зависят от того, было ли взыскание действительно незаконным, кому перечислены деньги и на каком основании.
Если незаконные действия пристава причинили реальный имущественный ущерб, вопрос может выходить уже за пределы простого снятия ареста. На сайте «Антипристав» этому посвящён отдельный материал С приставов начали взыскивать — о возможности взыскания убытков при доказанном незаконном бездействии или действиях ФССП.
Частые ошибки после банкротства
Не читать определение суда. Фраза «процедура банкротства завершена» и освобождение от конкретного обязательства — не всегда одно и то же.
Смотреть только на Госуслуги. Нужно получить само постановление и выяснить основание взыскания.
Не проверять дату возникновения долга. Новый долг не становится списанным только потому, что раньше человек проходил банкротство.
Считать любую запись в базе ФССП активным взысканием. Важно смотреть статус конкретного производства.
Ждать повторного списания денег. Чем раньше установлено основание взыскания, тем проще остановить дальнейшие последствия.
Если после банкротства снова арестовали карту
Здесь алгоритм тот же.
Сначала выясните, кем наложен арест. Затем получите номер исполнительного производства или сведения об исполнительном документе, предъявленном напрямую в банк.
Если арест связан с обязательством, от которого суд действительно освободил вас в деле о банкротстве, необходимо добиваться прекращения именно этого взыскания.
Отдельно о действиях при блокировке банковского счёта можно прочитать в нашей статье Приставы заблокировали карту: что делать, чтобы разблокировать.
Главное
Банкротство не означает, что после него никогда больше не может появиться пристав.
Но если процедура завершена, суд освободил гражданина от конкретного старого долга, а этот же долг начали взыскивать заново, ситуацию нельзя оставлять без проверки.
Нужно установить четыре вещи:
какой долг взыскивается → когда он возник → что решил арбитражный суд → на каком основании сейчас идёт взыскание.
После этого уже можно решать, требуется ли окончание исполнительного производства, снятие ареста, жалоба на пристава или другой способ защиты.
Если после банкротства у вас снова появилось исполнительное производство, арестовали счёт или начали списывать деньги, можно прислать нам определение арбитражного суда и номер исполнительного производства. Сначала проверим, относится ли взыскание к списанному долгу и можно ли его прекратить.