В последние годы российские банки всё чаще обращаются к нотариальной исполнительной надписи для взыскания просроченной задолженности. Этот внесудебный инструмент позволяет значительно ускорить возврат средств и сократить расходы на взыскание. Почему этот механизм набирает популярность и в чём его преимущества — рассмотрим подробнее.
Что такое нотариальная исполнительная надпись?
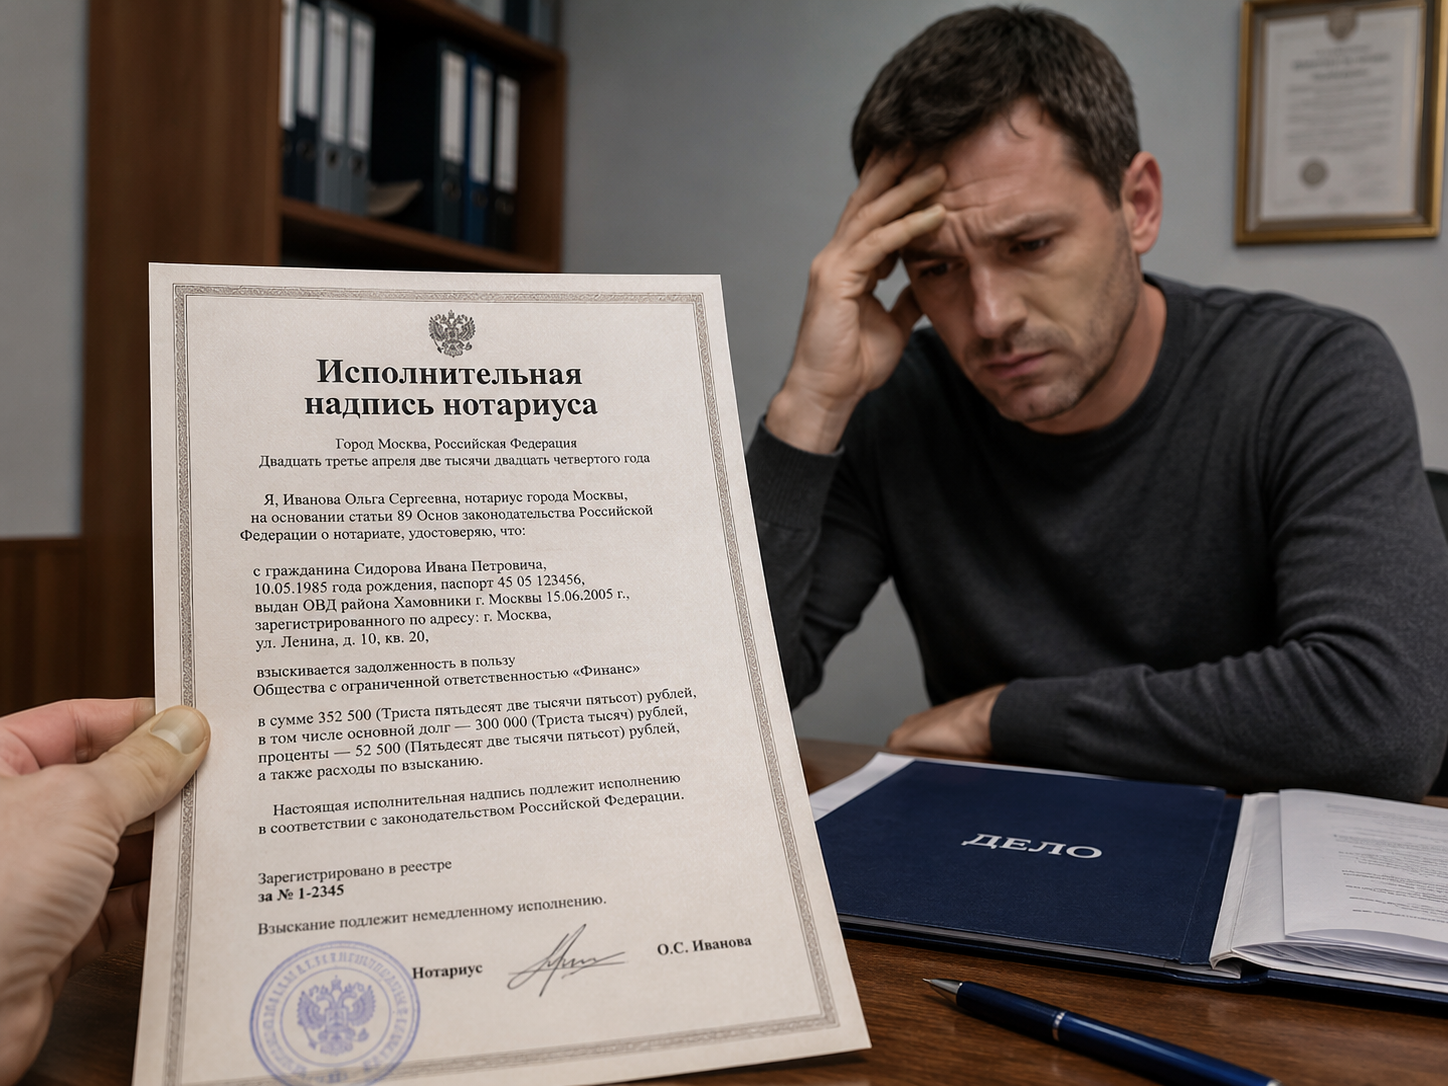
Исполнительная надпись — это документ, который нотариус совершает непосредственно на экземпляре договора, закладной или ином документе, устанавливающем задолженность. Она даёт право на принудительное взыскание долга без обращения в суд — по сути, заменяет судебный приказ или решение. Банк, получив надпись, направляет её сразу в Федеральную службу судебных приставов для исполнения.
Почему банкам это выгодно?
- Скорость. Оформление исполнительной надписи занимает от нескольких дней до нескольких недель, в то время как судебное разбирательство может растянуться на месяцы.
- Экономия. Нотариальный тариф, как правило, ниже судебной госпошлины, а также отпадает необходимость нести расходы на юристов и представительство в суде.
- Минимум бюрократии. Банку не нужно готовить исковое заявление, прикладывать доказательства и участвовать в заседаниях. Достаточно предоставить нотариусу извещение должнику и договор с нотариально удостоверенной оговоркой о возможности применения исполнительной надписи.
- Эффективность. Отменить или приостановить исполнительную надпись сложнее, чем судебный акт — для этого требуется подача иска, что занимает время и не гарантирует успех. [Нужна проверка статистики обжалования.]
Как работает процедура?
Банк обращается к нотариусу, предоставив:
- кредитный договор с нотариально заверенной оговоркой (так называемая «исполнительная оговорка»);
- документ, подтверждающий направление должнику уведомления о предстоящем взыскании (заказное письмо с описью);
- расчёт задолженности.
Нотариус проверяет бесспорность требований, соблюдение сроков и формы уведомления, после чего совершает исполнительную надпись. Далее документ направляется в службу судебных приставов для возбуждения исполнительного производства.
Есть ли ограничения?
Исполнительная надпись применима лишь в тех случаях, когда сама сделка нотариально удостоверена и стороны явно прописали в договоре порядок внесудебного взыскания. Без такого условия банк вынужден обращаться в суд. Кроме того, механизм не работает для договоров, не удостоверенных нотариусом, например, обычных потребительских кредитов без соответствующей оговорки.
Вывод
Нотариальная исполнительная надпись — быстрый и малозатратный способ взыскания для банков, который снижает нагрузку на суды и ускоряет возврат проблемных долгов. По этим причинам кредитные организации всё активнее включают соответствующие условия в свои договоры и используют данный инструмент на практике.